Parent solo (père ou mère) : peut-on contracter un crédit immobilier ?
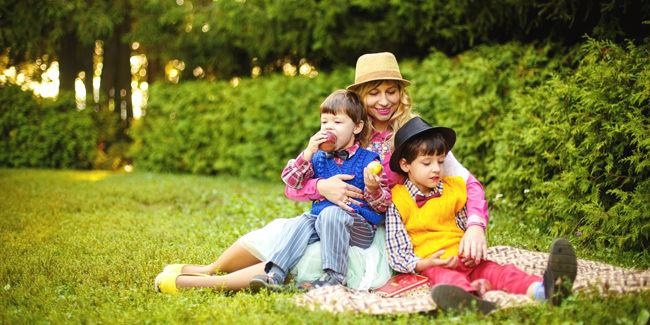
Accéder à la propriété nécessite le plus souvent la souscription d’un crédit immobilier, ce qui n’est pas chose facile pour un parent célibataire. Cependant, certaines alternatives encore méconnues permettent aux parents solos de devenir propriétaires.
Le crédit immobilier rendu plus accessible aux parents célibataires
Si les parents solos peuvent sembler moins avantagés par rapport aux couples, ils sont de plus en plus nombreux à emprunter pour financer l’achat de leur logement. Quoi qu’il en soit, l’apport personnel reste un critère essentiel et déterminant pour le prêteur. Ce dernier observera également la stabilité de votre situation professionnelle et le niveau de vos revenus afin de déterminer si l’emprunteur est en mesure d’assumer les mensualités prévues.
Pour obtenir un crédit plus facilement en étant parent célibataire, il est conseillé d’apporter une garantie. Il peut s’agir d’un compte-épargne pouvant être utilisé pour financer une partie de votre emprunt. Il est par ailleurs possible de demander à vos proches de se porter garants pour le crédit immobilier souscrit.
Plusieurs dispositifs d’aide sont mis à disposition du parent solo comme le Prêt à taux zéro + (PTZ+), le Prêt à l’accession sociale (PAS) ou le Plan action logement (PAL). Les primo-accédants peuvent espérer obtenir l’Aide personnalisée au logement (APL), l’Allocation de logement familiale (ALF) ou encore l’Allocation de logement social (ALS) versées par la CAF sous réserve de respecter certaines conditions. Il peut aussi être judicieux de prospecter du côté des collectivités locales qui proposent des dispositifs spécifiques d’aide au logement.
L’émergence de nouvelles solutions de financement
Les banques sont se montrent particulièrement réticentes lorsqu’il s’agit d’accorder un crédit immobilier à un parent solo. Heureusement, de nouvelles solutions de financement se sont développées pour permettre à ces personnes d’accéder à la propriété. Il s’agit notamment du prêt entre particuliers. Plusieurs plateformes en ligne proposent ainsi des crédits associés à des conditions moins restrictives. L’emprunteur devra toutefois justifier d’une solide situation financière en fournissant les pièces justificatives habituelles et ne pas être en situation de surendettement. Le crowdlending s’impose également comme une alternative au crédit immobilier.
Si votre banque refuse de vous accorder un crédit immobilier, pensez à approcher d’autres établissements prêteurs, qu’il s’agisse d’établissements de crédit classiques, d’établissements financiers spécialisés ou de courtiers.
Autres dossiers
-
 Peut-on financer un projet immobilier en étant étudiant ?
Qu’il s’agisse d’acquérir un logement qui sera occupé pendant la durée des études, d’un appartement qui servira ensuite de résidence principale ou encore d’un bien destiné à la location, obtenir un...
-
 Le meilleur taux de crédit immobilier 25 ans ou 300 mois : simulation
Vous avez prévu de souscrire un prêt immobilier sur 25 ans ou 300 mois ? Découvrez comment obtenir le meilleur taux de crédit. Comparateur Crédit Immobilier ! Gratuit et sans engagement ! Pour...
-
 Mon conjoint est au chômage, puis-je emprunter pour une maison ?
Vous souhaitez contracter un emprunt immobilier alors que votre conjoint est au chômage ? Sachez que la banque s’intéressera principalement à la situation professionnelle du conjoint qui est en...
-
 Trouver un crédit immobilier qui accepte facilement
Le crédit immobilier n’est pas un service acquis. Toutes les personnes qui en font la demande ne sont pas forcément éligibles. Il arrive que pour une raison ou une autre, le dossier soit refusé. Cela...
-
 Inclure les travaux dans le prêt immobilier
Les travaux peuvent être ajoutés à un contrat de prêt immobilier au moment de sa souscription, il faudra cependant opter pour le rachat de crédit immobilier afin de rajouter un montant de travaux à...
-
 Top 10 des meilleurs Crédits Immobiliers : comparatif taux 2025 !
Vous avez besoin d’un crédit immobilier pour financer l’achat du bien de vos rêves ? Découvrez quelles sont les meilleures offres de crédit proposées sur le marché. Comparateur Crédit Immobilier !...
-
 Crédit immobilier avec apport de 20 000 € : simulation
Un apport de 20 000 euros dans le cadre d’un prêt immobilier est un réel atout pour l’emprunteur. Toutefois, cette somme ne suffit pas toujours. Comparateur Crédit Immobilier ! Gratuit et sans...
-
 Crédit immobilier avec hypothèque, bon à savoir et simulation
L’achat d’un logement se fait le plus souvent avec l’aide d’un crédit immobilier. Pour se protéger d’éventuels impayés, la banque peut exiger une garantie financière comme une hypothèque. Comparateur...
-
 Comment payer moins cher son crédit immobilier ?
Ces dernières années, on connait des taux d’intérêt historiquement bas pour les crédits immobiliers. Ce n’est pourtant pas une raison pour ne pas tenter de la faire baisser encore plus afin de...
-
 Peut-on acheter une maison seul quand on est marié ?
Il est tout à fait possible d’acheter un bien immobilier seul en étant marié. Celui-ci vous appartiendra alors en droit propre. Cette option dépend du régime matrimonial choisi par les époux et des...
-
 Comment bien préparer sa demande de prêt immobilier ?
Une fois que le choix de la maison ou de l'appartement est enfin fixé et que les démarches auprès du vendeur sont faites, l'étape suivante est l'obtention du prêt auprès d'un établissement bancaire....
-
 Le meilleur taux de crédit immobilier 15 ans ou 180 mois : simulation
Vous souhaitez contracter un prêt immobilier sur 15 ans ou 180 mois ? Découvrez quels sont les meilleurs taux proposés sur le marché. Comparateur Crédit Immobilier ! Gratuit et sans engagement ! Les...


