
 Le meilleur taux
pour votre financement
 Conseils et outils
pour vos finances
 Devis gratuit, rapide
et sans engagement
Quelle procédure pour se désolidariser d'un crédit immobilier ?
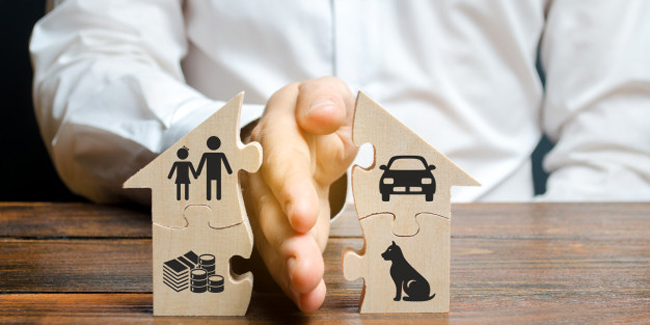
Vous avez acheté à deux un bien immobilier en souscrivant un crédit ? Dans ce cas, vous êtes responsables solidairement de la dette contractée auprès de la banque.
En cas de séparation ou de divorce, la question de la désolidarisation de prêt se pose afin que l’organisme prêteur ne puisse plus se retourner contre l’époux non-attributaire en cas de non-paiement des mensualités. Découvrez tout ce qu’il faut savoir sur cette procédure.
Définition du principe de solidarité
Les époux qui contractent un prêt immobilier ensemble sont considérés comme solidairement responsables. Si l’un d’entre eux n’est plus en mesure de faire face à ses échéances, l’autre devra rembourser la totalité de l’emprunt.
En cas de séparation, la désolidarisation permet à un époux de se désengager du remboursement du prêt. Cela joue sur la capacité d’emprunt du conjoint séparé qui souhaite acquérir un bien alors qu’il est en instance de divorce.
Les démarches pour se désolidariser d’un crédit immobilier
La procédure de désolidarisation consiste à désengager l’un des époux du prêt immobilier. Pour que le principe de solidarité soit annulé, il faut adresser une demande auprès de l’établissement prêteur comportant un document écrit de la part du co-emprunteur qui indique sa volonté de reprendre l’intégralité du crédit à sa charge et qui mentionne son renoncement à demander à son ex-époux le montant restant dû. Ce courrier doit inclure plusieurs informations essentielles : les références du prêt, le motif de la désolidarisation, les modalités retenues.
Après avoir étudié la demande de désolidarisation, la banque validera ou non la reprise de la totalité du crédit par l’emprunteur qui en a fait la demande. Sa capacité d’endettement sera évaluée afin d’éviter une éventuelle défaillance dans le remboursement. En cas d’acceptation, le demandeur recevra un accord de principe. Il devra néanmoins acter cette décision devant un notaire afin de devenir le propriétaire unique du bien et seul responsable de sa dette.
La banque peut aussi refuser la demande de désolidarisation. Dans cette situation, les ex-époux ont deux options : vendre le bien et rembourser la totalité du crédit souscrit, ou s’orienter vers un autre établissement pour demander le rachat du prêt.
Désolidarisation d’un prêt immobilier : l’impact sur l’assurance emprunteur
Si la banque accepte le transfert, plusieurs démarches sont à prévoir concernant l’assurance de prêt immobilier. D’abord, l’emprunteur qui se désengage doit prévenir l’assureur de son intention de résilier le contrat. Ensuite, celui qui reste assuré doit apporter un niveau de garantie identique. Par exemple, si les ex-conjoints étaient assurés à 50 % chacun, celui qui continue à rembourser le prêt devra augmenter sa quotité afin de la porter à 100 %. En revanche, si chacun était assuré à 100 %, aucune formalité particulière n’est à prévoir.
Pour optimiser le coût de sa couverture, l’emprunteur restant peut faire jouer la délégation d’assurance en souscrivant une assurance de prêt individuelle comportant des garanties au moins équivalentes au contrat de groupe. Cette opération permet de faire des économies et parfois de profiter de garanties plus étendues.
Autres dossiers
-
 Crédit immobilier avec apport de 75 000 € : simulation
Qu’il s’agisse du taux d’endettement, d’une garantie hypothécaire, de revenus réguliers ou de l’assurance emprunteur, les établissements bancaires exigent plusieurs conditions pour...
-
 Crédit amortissable : définition, caractéristique, comparateur
Vous avez entendu parler du crédit amortissable ? Quelles sont ses caractéristiques ? Quel est l’intérêt d’opter pour ce type de prêt ?Comparateur Crédit Immobilier ! Gratuit et sans...
-
 Comment trouver la meilleure offre de prêt immobilier ?
Vous avez besoin d’un crédit pour financer l’achat de votre futur logement ? Découvrez comment obtenir la meilleure offre de prêt immobilier. Comparateur Crédit Immobilier ! Gratuit et...
-
 Comment financer l’achat de sa maison : toutes les solutions !
Vous souhaitez acheter un bien immobilier mais ne savez pas comment le financer ? Rares sont les personnes pouvant s’offrir leur futur logement sans recourir à l’emprunt, surtout lorsqu’il...
-
 Trouver un crédit immobilier qui accepte facilement
Le crédit immobilier n’est pas un service acquis. Toutes les personnes qui en font la demande ne sont pas forcément éligibles. Il arrive que pour une raison ou une autre, le dossier soit...
-
 Financer une extension de maison : quel crédit ?
Pour de nombreuses raisons, vous pourriez avoir besoin de procéder à une extension de maison. Que ce soit parce que votre famille s’est agrandie ou pour un projet de travail à domicile, vous...
-
 Promesse d'embauche et prêt immobilier : comment faire ?
La fin d’une période d’essai pour un salarié est susceptible d'aboutir à un arrêt de travail ou au contraire à une embauche définitive. Dans ce dernier cas, l’employeur est susceptible de...
-
 Crédit immobilier avec apport de 30 000 € : simulation
Disposer d’un apport personnel de 30 000 euros est un réel avantage lors d’une demande de prêt immobilier.Comparateur Crédit Immobilier ! Gratuit et sans engagement !L’apport joue un rôle...
-
 Quel salaire pour emprunter 400 000 euros ?
Lorsque vous cherchez à acheter un bien immobilier, vous devez vous poser un certain nombre de questions, à commencer par savoir quel est le montant maximal que vous pouvez obtenir de la banque...
-
 Faire baisser le taux de son crédit immobilier : nos 5 astuces
Même si le taux d’intérêt reste bas pour les crédits immobiliers, ce n’est pas une raison pour ne pas tenter de le négocier. Voici quelques astuces pour obtenir un taux de crédit...
-
 Comment savoir combien je peux emprunter pour acheter une maison ?
La majorité des Français souscrivent un emprunt pour financer un achat immobilier. Le montant maximal du prêt dépend du niveau d’endettement et de l’apport personnel de chacun.Comparateur...
-
 Quelles conditions et comment décrocher un Prêt à taux zéro (PTZ) ?
Le prêt à taux zéro – ou PTZ – est une formule de crédit particulière qui est accordée par l’État à certains primo-accédants. Cet emprunt a pour spécificité d’être « gratuit »...


