
Comment obtenir un crédit immobilier pour une maison à rénover ?
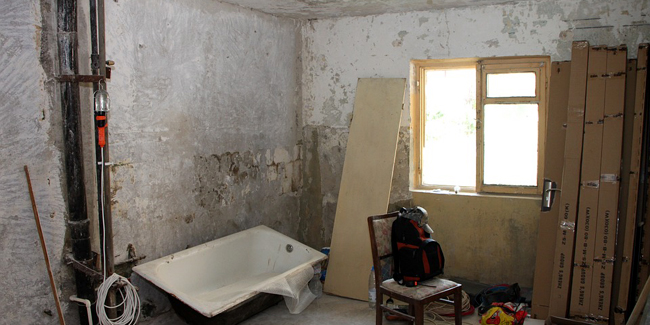
Vous souhaitez trouver une solution de financement pour l’achat d’une maison à rénover ? Lors d’un emprunt immobilier, il est possible d’intégrer le coût des travaux de rénovation dans le prêt qui vous servira à acquérir le bien. Cependant, comme le crédit immobilier est un crédit déjà difficile à obtenir en soi, l’intégration d’un financement pour des travaux supplémentaires peut compliquer les choses. Voici comment il faut s’y prendre pour bénéficier d’un crédit immobilier pour une maison à rénover.
Est-il opportun d’inclure le coût des travaux dans son crédit immobilier ?
? Il peut être intéressant d’inclure les travaux directement dans le prêt immobilier. En effet, sans cela, vous serez obligé de contracter un nouveau prêt à la consommation une fois que votre achat immobilier sera effectué. Intégrer le coût des travaux dans le financement immobilier vous évite donc de contracter un prêt personnel qui impliquera des mensualités et des conditions de prêt différentes. Ainsi, au lieu d’avoir deux créanciers, l’un pour le prêt immobilier et l’autre pour les travaux, vous n’aurez qu’un seul interlocuteur, ce qui peut présenter un intérêt pratique. Contracter deux financements différents pour un seul projet est une situation compliquée pour l’emprunteur, surtout en ce qui concerne la gestion des échéances. C’est pourquoi il est préférable de se contenter d’un seul prêt et de profiter d’un seul remboursement.
D’autre part, inclure le coût de la rénovation à un crédit immobilier permet à l’emprunteur de bénéficier d’une certaine somme sans avoir à verser un apport initial. En pratique, le coût des travaux sera juste additionné aux mensualités totales. Par ailleurs, cette opération offre à l’emprunteur de bénéficier du même taux pour l’achat immobilier, ce qui s’avère avantageux. Le taux d’un crédit à la consommation est en principe plus élevé que celui d’un crédit immobilier. Sans compter que le remboursement s’étale sur une plus longue durée. Intégrer le financement de vos travaux au crédit immobilier vous permettra alors de faire quelques économies.
Inclure les travaux dans le crédit immobilier : comment faire ?
L’obtention de votre prêt immobilier vous permet d’intégrer les travaux à celui-ci. Si généralement les banques ne prêtent pas attention au montant des travaux, il est tout de même nécessaire d’en déterminer le montant et de la communiquer à la banque pour qu’elle puisse dissocier les capitaux. De cette manière, l’organisme financier pourra vous accorder le montant adapté à vos besoins. En effet, la surévaluation du coût des travaux entraine l’allongement de la durée de remboursement, ce qui se fera ressentir sur le coût global du projet immobilier. Inversement, sous-évaluer le coût de la rénovation vous obligera à financer une partie des travaux vous-même puisque le montant octroyé sera insuffisant. À noter que l’inclusion des travaux dans le financement immobilier implique que vous devrez commencer les remboursements que vous ayez commencé ou pas la rénovation. Effectivement, le remboursement du crédit immobilier doit intervenir une fois l’acquisition effective, et ce, même s’il comprend un crédit travaux.
Crédit immobilier avec travaux : quel mode de remboursement ?
La banque est en mesure de vous proposer différentes sortes de remboursement. D’une part, la banque va vous accorder un seul montant pour l’achat et la rénovation. Le remboursement se fera alors sur une ligne et commencera une fois l’acquisition effectuée. D’autre part, la banque est susceptible de distinguer les deux montants. Le remboursement se fera donc sur deux lignes. Le premier commencera à l’acquisition de la maison et le second à la fin des travaux. Toutefois, il vous est possible de demander un différé global des mensualités. Le remboursement s’effectuera donc sur une seule ligne, mais ne débutera qu’à partir de la rénovation complète du logement.
Autres dossiers
-
 Comment faire un investissement locatif sans apport ?
Contrairement à ce que beaucoup peuvent penser, les banques accordent encore un grand nombre de prêts immobiliers sans apport chaque année dans le cadre d’investissements locatifs. Si vous souhaitez...
-
 Achat d'une résidence locative : comment trouver le taux le plus bas ?
Vous êtes décidé à investir dans l’immobilier locatif ? La recherche du financement est une étape clé pour la réussite de votre entreprise. Afin de concrétiser votre projet immobilier dans les...
-
 Comment obtenir un prêt immobilier sans avoir d’apport ?
Pour obtenir un crédit immobilier avec un taux avantageux, l’apport est inévitable au sein des principaux organismes de crédits et des banques. Je vous propose pourtant quelques conseils à suivre...
-
 Le meilleur taux de crédit immobilier 10 ans ou 120 mois : simulation
Vous envisagez de souscrire un crédit immobilier sur 10 ans ou 120 mois ? Découvrez comment bénéficier du meilleur taux. Comparateur Crédit Immobilier ! Gratuit et sans engagement ! Si les taux...
-
 Top 10 des meilleurs Crédits Immobiliers : comparatif taux 2025 !
Vous avez besoin d’un crédit immobilier pour financer l’achat du bien de vos rêves ? Découvrez quelles sont les meilleures offres de crédit proposées sur le marché. Comparateur Crédit Immobilier !...
-
 Peut-on acheter une maison seul quand on est marié ?
Il est tout à fait possible d’acheter un bien immobilier seul en étant marié. Celui-ci vous appartiendra alors en droit propre. Cette option dépend du régime matrimonial choisi par les époux et des...
-
 Financer une extension de maison : quel crédit ?
Pour de nombreuses raisons, vous pourriez avoir besoin de procéder à une extension de maison. Que ce soit parce que votre famille s’est agrandie ou pour un projet de travail à domicile, vous voudriez...
-
 Quel budget pour acheter un appartement ?
L’achat d’un appartement est un projet qui demande un certain budget. En fonction de divers paramètres, cet achat peut nécessiter un budget allant de 80 000 à 250 000 euros. Le paramètre le plus...
-
 Crédit immobilier avec apport de 20 000 € : simulation
Un apport de 20 000 euros dans le cadre d’un prêt immobilier est un réel atout pour l’emprunteur. Toutefois, cette somme ne suffit pas toujours. Comparateur Crédit Immobilier ! Gratuit et sans...
-
 Avec un salaire de 3 000€, combien puis-je emprunter ?
Vous souhaitez souscrire un prêt immobilier avec un salaire de 3 000 euros par mois ? Découvrez quel est le montant que vous pouvez emprunter. Comparateur Crédit Immobilier ! Gratuit et sans...
-
 En SCI, est-il plus facile de décrocher un crédit immobilier ?
Pour acheter un bien, une SCI a le plus souvent besoin de souscrire un prêt immobilier. Quelles sont les particularités de ce financement ? Comparateur Crédit Immobilier ! Gratuit et sans engagement...
-
 Parent solo (père ou mère) : peut-on contracter un crédit immobilier ?
Accéder à la propriété nécessite le plus souvent la souscription d’un crédit immobilier, ce qui n’est pas chose facile pour un parent célibataire. Cependant, certaines alternatives encore méconnues...


