
Quelle durée idéale pour un prêt immobilier ?
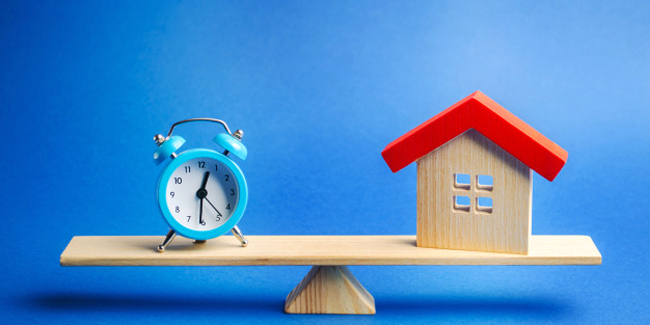
Un crédit immobilier se rembourse au minimum en 5 ans et au maximum en 30 ans. Il existe une multitude de paramètres à prendre en considération avant de choisir la durée de remboursement d’un emprunt immobilier. Le choix va dépendre de la capacité d’endettement du souscripteur, du taux d’intérêt ou encore du coût du crédit.
La durée de remboursement idéale
Le Haut Conseil de Sécurité Financière vient d’émettre ses préconisations quant à la durée de remboursement maximale que devraient autoriser les banques sur les prêts immobiliers. Ainsi, l’autorité macroprudentielle conseille de ne pas souscrire à plus de 25 ans pour éviter la spirale du surendettement. Devant ces recommandations, il va être de plus en plus compliqué pour les consommateurs de trouver des emprunts immobiliers de 30 voire de 35 ans.
En pratique, conseiller une durée de remboursement à un emprunteur s’avère assez difficile. Car cela va dépendre d’une myriade de paramètres, à commencer par le montant emprunté. S’il a besoin de fonds conséquents, mais que son taux d’endettement excède les 33%, alors il devra souscrire à un crédit long pour étaler la dette sur la durée, faire baisser le montant des mensualités et rester sur un taux d’endettement acceptable.
Un lien étroit existe aussi entre le taux d’intérêt et la durée du prêt. Lorsqu’elle estime que le crédit est risqué, la banque a tendance à pratiquer des taux élevés. Or, un prêt de longue durée représente un danger. Forcément, elle va alors appliquer un taux important qui va finalement avoir un impact sur le coût total du crédit. Un simple exemple pour en attester : un prêt de 250 000 euros à rembourser sur 15 ans est assorti d’un taux de 1,15%. Le montant des intérêts s’élève à 21 987 euros. Sur 20 ans, le taux passe à 1,60% et le montant des intérêts est de 52 736 euros.
Prêt long : quel intérêt?
On l’aura compris. Opter pour un prêt court, c’est un bon moyen de profiter de taux bas et de réduire le coût total de l’emprunt. Dans certains cas pourtant, il peut être avantageux de souscrire à un prêt long surtout s’il est question d’un investissement locatif. Du point de vue fiscal, une déduction des intérêts d’emprunt sur les revenus fonciers est possible. En allongeant le crédit, l’investisseur profite de cet avantage pendant une période assez longue.
Par ailleurs, un prêt long est attractif si on sait faire jouer l’effet de levier qui consiste à augmenter le patrimoine en utilisant l’endettement. Cet effet de levier est palpable sur les investissements locatifs, car le crédit permet d’acheter une maison dont les échéances mensuelles sont payées par le locataire.
Le remboursement par anticipation et la modulation des échéances
Idéalement, dès la souscription au prêt immobilier, il est conseillé de négocier une clause de « modulation des échéances » dans le contrat. De cette manière, le souscripteur a la possibilité de modifier à la hausse le coût de ses mensualités suite à de nouvelles rentrées d’argent et ainsi, se donner l’opportunité de faire baisser la durée de remboursement. S’il se retrouve face à une baisse temporaire de revenus ou une augmentation de charge, il pourra demander à réduire le montant de son échéance mensuelle. Bien évidemment, cette démarche a comme effet d’augmenter la durée de remboursement.
Pour les emprunteurs qui souhaitent solder rapidement leur emprunt pour en diminuer la durée, il existe la solution du remboursement anticipé qui peut se faire de façon totale ou partielle. Attention, cet acte n’est pas gratuit et des pénalités de remboursement anticipé sont facturées par les banques. Celles-ci représentent 6 mois d’intérêt ou 3% du capital restant dû. Avant de sauter le cap, il faut d’abord peser le pour et le contre, car un remboursement anticipé peut finir par coûter cher.
Autres dossiers
-
 Le meilleur taux de crédit immobilier 12 ans ou 144 mois : simulation
Les taux des prêts immobiliers ont légèrement augmenté dans le contexte de crise sanitaire actuel. En mai 2020, ils s’établissaient à 1,25 % toutes durées confondues, selon l’Observatoire Crédit...
-
 Prêt immobilier pour stagiaire de la fonction publique : explication
Les fonctionnaires font partie des profils privilégiés par les banques lorsqu’elles doivent octroyer des prêts immobiliers. Le statut de fonctionnaire rassure et c’est l’une des raisons pour...
-
 Crédit immobilier sans avoir à déplacer tous ses comptes : est-ce possible ?
La finance est un secteur très concurrentiel, si bien que lorsque les banquiers ont la possibilité d’attirer de nouveaux clients, ils en profitent. Ainsi, lorsqu’un profil présente une demande de...
-
 Comment payer moins cher son crédit immobilier ?
Ces dernières années, on connait des taux d’intérêt historiquement bas pour les crédits immobiliers. Ce n’est pourtant pas une raison pour ne pas tenter de la faire baisser encore plus afin de...
-
 Parent solo (père ou mère) : peut-on contracter un crédit immobilier ?
Accéder à la propriété nécessite le plus souvent la souscription d’un crédit immobilier, ce qui n’est pas chose facile pour un parent célibataire. Cependant, certaines alternatives encore méconnues...
-
 Peut-on financer un projet immobilier en étant étudiant ?
Qu’il s’agisse d’acquérir un logement qui sera occupé pendant la durée des études, d’un appartement qui servira ensuite de résidence principale ou encore d’un bien destiné à la location, obtenir un...
-
 Comment estimer le montant total d'un prêt immobilier ?
Quel que soit le motif de votre emprunt, vous devez en connaître le coût. Découvrez quels sont les éléments à prendre en compte pour bien évaluer le montant total d’un prêt immobilier. Comparateur...
-
 Quand faut-il renégocier son prêt immobilier, est-ce toujours intéressant ?
Alors qu’elles avaient quasiment disparu, les renégociations de prêts immobiliers ont enregistré un fort sursaut. Selon votre profil d’emprunteur, l’opération peut être particulièrement intéressante....
-
 Comment trouver la meilleure offre de prêt immobilier ?
Vous avez besoin d’un crédit pour financer l’achat de votre futur logement ? Découvrez comment obtenir la meilleure offre de prêt immobilier. Comparateur Crédit Immobilier ! Gratuit et sans...
-
 Besoin d'un crédit immobilier en urgence : quelle solution ?
La recherche et la mise en place d’une solution de financement immobilier prennent du temps. C’est pourquoi il est nécessaire de prévoir un délai suffisant afin de pouvoir disposer des fonds...
-
 Crédit amortissable : définition, caractéristique, comparateur
Vous avez entendu parler du crédit amortissable ? Quelles sont ses caractéristiques ? Quel est l’intérêt d’opter pour ce type de prêt ? Comparateur Crédit Immobilier ! Gratuit et sans engagement ! De...
-
 Je gagne le Smic, puis-je devenir propriétaire d’une maison ?
Avec un salaire équivalent au SMIC, soit de 1.100 euros nets en moyenne, il faut avouer qu’il est difficile de devenir propriétaire d’une maison. Toutefois, cela n’est pas impossible. Comparateur...


