
Peut-on financer des travaux à l’aide d’un prêt immobilier ?
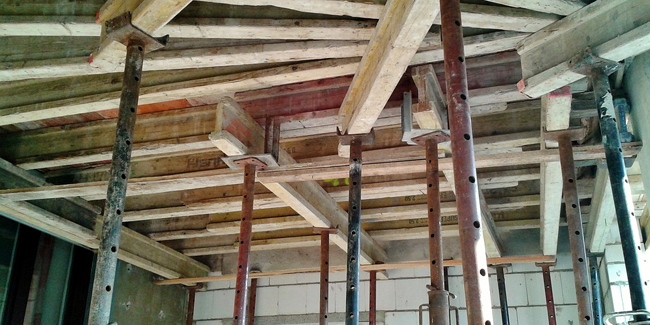
Réaliser des travaux demande une bonne préparation, que ce soit pour fixer le projet ou bien le financer. Généralement réalisés lors de l’achat du bien immobilier, les frais liés aux travaux peuvent-ils faire partie intégrante d’un prêt immobilier ?
Budget travaux : une bonne préparation afin d’éviter les imprévus
Lors de la réalisation de travaux, il est important pour un ménage de bien se préparer afin d’éviter les imprévus de chantier mais aussi les imprévus financiers.
En effet, une mauvaise préparation entrainera des retards et des frais supplémentaires qu’il est possible d’éviter si le projet est préalablement préparé. De même, le budget consacré aux travaux doit également être élaboré correctement afin de pouvoir répondre aux besoins durant leurs réalisations sous peine de rester inachevés faute de moyen.
Ces points sont très importants à respecter car un ménage venant d’acquérir une maison à l’aide d’un prêt immobilier est généralement endetté ce qui limite le recours à d’autres financements pour la réalisation des travaux.
Financer des travaux à l’aide d’un prêt immobilier : mythe ou réalité ?
Le financement des travaux à l’aide du prêt immobilier peut réellement être attractif du fait que le taux d’intérêt de ce prêt est nettement moins élevé que les autres types de crédits.
Si ce financement est bel est bien possible, il est important de rappeler que son utilisation vient limiter la capacité d’achat du ménage concernant le bien. De ce fait, il est recommandé de prévoir une enveloppe pour les travaux lors de la souscription du crédit immobilier si le bien convoité comporte des aménagements ou si ce dernier nécessite un rafraichissement.
Néanmoins, il existe des financements conventionnés permettant de réaliser certains types de travaux :
- Eco-PTZ : l’éco prêt à taux zéro est un prêt conventionné permettant aux ménages propriétaires d’un logement construit avant le 1er janvier 1990 de réaliser des travaux d’amélioration énergétique afin de correspondre aux nouvelles normes. Ce prêt peut atteindre un montant maximal de 30 000€ et doit faire appel à des professionnels possédant le label RGE (Reconnus Garants de l’Environnement) pour réaliser les travaux.
- La prime énergie : la prime énergie permet aux ménages souhaitant réaliser des travaux d’amélioration de performance énergétique de bénéficier en moyenne de 637€. Cette aide est distribuée par la grande distribution ou bien par des fournisseurs d’énergies. Toutefois, celle-ci est calculée en fonction du profil du ménage et du fournisseur de la prime.
- CITE : le crédit d’impôt à la transition énergétique permet aux ménages de réduire jusqu’à 30% des dépenses liés aux travaux énergétique de leur impôt sur le revenu.
Pour des travaux dits « classique », l’emprunteur ne peut pas avoir recours aux financements conventionnés. Par conséquent, le ménage devra recourir à un prêt à la consommation, qu’il soit personnel ou affecté. Cependant, il est important de rappeler que ce type de financement possède un coût plus élevé qu’un crédit immobilier et qu’une mensualité supplémentaire sera à honorer.
Réaliser ses travaux à l’aide d’un rachat de crédit
Si le ménage ne peut pas avoir recours à un nouvel emprunt faute d’endettement trop important ou une situation financière fragile (perte d’emploi, comportement bancaire irrégulier, etc.), il peut néanmoins recourir à un rachat de crédit proposé par des intermédiaires bancaires spécialisés.
Si cette opération n’est pas destinée à financer un projet, elle peut en revanche permettre au ménage de réduire ses mensualités en contrepartie d’un allongement de la durée de remboursement. Egalement, le ménage peut obtenir une réserve d’argent lui permettant de réaliser ou de finaliser un projet comme par exemple, des travaux au sein d’une maison.
Autres dossiers
-
 Prêt immobilier sans frais de dossier, comment négocier ?
Vous envisagez de souscrire un crédit pour acheter un bien immobilier ? Outre le taux proposé par la banque, d’autres frais peuvent impacter le coût total de ce financement. Comparateur Crédit...
-
 Crédit immobilier : comment bien négocier ? Conseils et simulation !
L’attribution d’un prêt bancaire venant financer un bien immobilier n’est pas figée, certains aspects étant négociables. Négocier son crédit immobilier peut permettre de réaliser d’importantes...
-
 Comment bien préparer sa demande de prêt immobilier ?
Une fois que le choix de la maison ou de l'appartement est enfin fixé et que les démarches auprès du vendeur sont faites, l'étape suivante est l'obtention du prêt auprès d'un établissement bancaire....
-
 Simulation Crédit Immobilier : simulateur en ligne gratuit !
Vous envisagez de souscrire un crédit immobilier pour financer l’achat de votre résidence principale ? Avant de vous engager, pensez à faire une simulation en ligne. Comparateur Crédit Immobilier !...
-
 Comment payer moins cher son crédit immobilier ?
Ces dernières années, on connait des taux d’intérêt historiquement bas pour les crédits immobiliers. Ce n’est pourtant pas une raison pour ne pas tenter de la faire baisser encore plus afin de...
-
 Combien coûte un courtier en crédit immobilier ? Quelle rémunération ?
Le courtier immobilier est un professionnel qui a pour mission de trouver pour son client la meilleure offre de crédit immobilier. En tant que professionnel dans ce domaine, il est rémunéré pour...
-
 Courtier en Crédits Immobiliers : avantages et comparateur !
Vous pensez financer votre projet immobilier avec l’aide d’un crédit ? Découvrez quels sont les avantages à passer par un courtier en crédit immobilier. Comparateur Crédit Immobilier ! Gratuit et...
-
 Hypothèque ou caution pour un prêt immobilier ?
Prêt immobilier rime incontestablement avec « garantie ». Inutile d’envisager une souscription sans assurer à la banque qu’elle récupèrera son argent. D’où l’importance de pouvoir fournir une...
-
 Comment estimer le montant total d'un prêt immobilier ?
Quel que soit le motif de votre emprunt, vous devez en connaître le coût. Découvrez quels sont les éléments à prendre en compte pour bien évaluer le montant total d’un prêt immobilier. Comparateur...
-
 Acheter une maison à plus de 60 ans : financement et crédit
Qu’ils soient actifs ou retraités, les seniors de plus de 60 ans sont de plus en plus nombreux à solliciter un crédit immobilier pour l’achat d’une maison. Comparateur Crédit Immobilier ! Gratuit et...
-
 Faire baisser le taux de son crédit immobilier : nos 5 astuces
Même si le taux d’intérêt reste bas pour les crédits immobiliers, ce n’est pas une raison pour ne pas tenter de le négocier. Voici quelques astuces pour obtenir un taux de crédit avantageux....
-
 Quelle durée idéale pour un prêt immobilier ?
Un crédit immobilier se rembourse au minimum en 5 ans et au maximum en 30 ans. Il existe une multitude de paramètres à prendre en considération avant de choisir la durée de remboursement d’un emprunt...


