
Le Relevé d'Identité Bancaire (RIB) : quelle utilité ? À quoi correspondent les chiffres ?
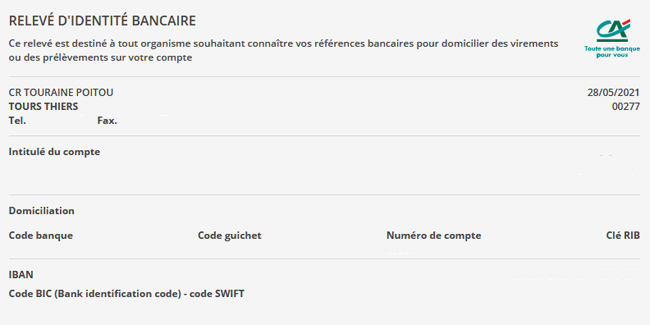
Le Relevé d’identité bancaire, plus connu sous son intitulé raccourci de RIB, est un document fourni par la banque et qui renseigne précisément l’identification de votre compte bancaire. Composé de plusieurs éléments sous forme de chiffres et de lettres, il permet d’identifier votre compte en France et dans le monde afin d’autoriser la mise en place de virements et de prélèvements. Quels sont les différents éléments qui composent un RIB ? Que signifient-ils ? Quelle est l’utilité véritable de ce document ? Nos réponses dans ce dossier.
Qu’est-ce qu’un RIB ? Quels sont les éléments qui le composent ?
Le Relevé d’identité bancaire (RIB) est un document transmis par la banque qui permet d’identifier un compte bancaire de façon précise. Il se compose de plusieurs informations obligatoires et indispensables, la plupart sous forme de données chiffrées :
- le nom et le prénom du titulaire du compte, ou la raison sociale en cas de personne morale,
- le numéro du RIB ou identifiant domestique du compte qui comprend :
- le code banque composé de 5 chiffres,
- le code guichet composé de 5 chiffres,
- le numéro de compte composé de 11 chiffres et/ou lettres,
- la clé RIB composée de 2 chiffres,
- la domiciliation du compte, qui correspond au nom de la banque auquel il appartient et de l’agence à laquelle il est affilié ainsi que sa localisation, en 24 caractères,
- le numéro IBAN (International bank account number) composé de 27 chiffres,
- le code BIC (Business identifier code) composé de 8 à 11 chiffres ou lettres, qui correspond au code d’identification international de la banque.
En outre, sur le RIB, peuvent figurer :
- l’adresse du titulaire du compte bancaire,
- l’adresse et le numéro de guichet de la banque.
Les spécificités de l’IBAN
L’IBAN correspond au numéro international du compte bancaire. Lorsqu’il s’agit d’un compte français, il commence par FR, sinon par l’identifiant du pays correspondant. Il se termine par la clé RIB, en deux chiffres, et il se compose d’une reprise des codes de la banque, du guichet et du numéro de compte.
L’IBAN est utilisé pour l’envoi et la réception de virements et de prélèvements, comme le RIB. Néanmoins, l’IBAN seul peut être utilisé à l’étranger, pour un paiement, un prélèvement ou un virement dans le monde entier, au contraire du RIB qui est propre à la France.
Quelle est l’utilité d’un RIB ? Comment se le procurer ?
Le RIB est un document qui a plusieurs utilités. Le RIB permet en effet de recevoir et d’émettre un virement. Pour recevoir l’argent qui vous est dû, il suffit de le fournir à la personne, à l’entreprise ou à l’organisme concerné. Il peut être utilisé pour un paiement unique ou pour la mise en place de virements réguliers. Il peut ainsi vous permettre de percevoir votre salaire si vous le fournissez à votre employeur, de recevoir les aides, les remboursements et les versements auxquels vous avez droit (Sécurité sociale, MSA, mutuelle santé, assurances, CAF, Pôle emploi, etc.), etc.
Par ailleurs, le RIB vous permet, en tant que titulaire du compte bancaire, d’effectuer des paiements automatiques par prélèvement. En le fournissant aux organismes concernés, vous pouvez ainsi payer vos factures d’électricité, de gaz, d’eau, votre loyer, votre crédit en cours, vos assurances, vos abonnements divers, etc. Pour que ce paiement automatique soit mis en place, il est cependant nécessaire de signer en plus un mandat de prélèvement SEPA, validé par vos soins et par votre banque en vue de protéger les consommateurs des risques de fraudes.
Comment se procurer un RIB ?
Il est très facile d’obtenir un RIB. Pour ce faire, en tant que titulaire du compte bancaire, vous disposez de plusieurs possibilités :
- plusieurs exemplaires sous format papier vous sont remis à l’ouverture de votre compte bancaire,
- dans votre chéquier, qui systématiquement contient plusieurs RIB,
- sur votre relevé de compte dans la plupart des cas,
- par internet, en vous connectant sur le site ou l’application mobile de votre banque,
- auprès d’un distributeur automatique de billet (DAB) de votre banque,
- en guichet automatique de banque (GAB),
- en vous rendant au sein de votre agence bancaire,
- en vous rendant dans une autre agence de votre banque.
Quels risques avec un RIB ?
Les consommateurs sont souvent anxieux à l’idée de fournir leur RIB, par crainte d’une fraude. Or, il faut savoir que le RIB ne peut être utilisé directement par un tiers pour vous prélever de l’argent à votre insu. En effet, il est impossible de mettre en place un prélèvement ponctuel ou automatique sans votre accord préalable.
Néanmoins, par prudence, il est toujours recommandé d’éviter de distribuer son RIB à des inconnus ou à des personnes malveillantes. Il peut arriver que des individus se servent d’un compte bancaire comme intermédiaire pour voler de l’argent à d’autres personnes.
Autres dossiers
-
 Cession sur salaire : définition et fonctionnement
Lorsqu’une personne ne parvient plus à s’acquitter de ses dettes, notamment à rembourser un crédit, elle peut demander la mise en place d’une cession sur salaire. Dans ce cadre, l’employeur retient...
-
 Report d'échéances de prêt : quel fonctionnement ? Quelles conditions ?
Le report d’échéances de prêt est une opération qui consiste à suspendre temporairement le remboursement d’un crédit en cours. En cas de coup dur ou de situation financière difficile, l’emprunteur...
-
 Offre Préalable de Crédit (OPC) : qu'est-ce que c'est ? Est-elle obligatoire ?
Dans le cadre d’un crédit immobilier ou d’un crédit à la consommation, la banque ou l’organisme prêteur doit remettre à l’emprunteur une offre préalable de crédit (OPC). Ce document détaille le...
-
 Livret A : fonctionnement, plafond, intérêt
Le livret A est un compte d’épargne qui demeure très populaire en France. Gratuit, non soumis à l’impôt sur le revenu, accessible en permanence, il présente bien des avantages, raison pour laquelle...
-
 Comment optimiser son PEL : 6 trucs et astuces !
Un Plan d'Epargne Logement (PEL) est un produit d'épargne réglementé par l'État qui permet d'économiser et de se constituer une réserve d'argent en particulier en vue de l'achat d'un bien immobilier...
-
 Salaire net, salaire brut, salaire chargé : tout comprendre !
Lorsque l’on pense à la rémunération d’un salarié, il n’est pas toujours évident de bien distinguer le salaire brut et le salaire net. En outre, quand on ajoute les notions de salaire net à verser et...
-
 Quelles démarches auprès de son assureur en cas de déménagement ?
À l’occasion d’un déménagement à venir, il est indispensable de contacter son assureur. D’abord pour régulariser son contrat d’assurance habitation afin de garantir son futur logement d’éventuels...
-
 Livret d’épargne populaire (LEP) : pour qui ? Taux et plafond !
Le Livret d’épargne populaire (LEP) fait partie des produits d'épargne réglementés, c'est-à-dire dont le taux de rémunération, mais aussi les modalités d'éligibilité et de fonctionnement, sont fixés...
-
 Un commerçant peut-il refuser un paiement en liquide ou chèque ?
En France, il existe deux principales catégories de moyens de paiement. Les moyens de paiement fiduciaires, aussi appelés "espèces" ou "en liquide", soit les pièces de monnaie et les billets, et les...
-
 Comment gérer son budget familial au quotidien ? 4 trucs et astuces
Gérer son budget familial au quotidien peut être difficile lorsque l’équilibre entre les revenus et les dépenses s’avère relativement précaire. Or, pour vivre décemment, en particulier lorsqu’il faut...
-
 Revenu fiscal de référence : définition, utilité, calcul
Le revenu fiscal de référence désigne un indicateur qui est calculé par l'administration fiscale pour évaluer le niveau de vie de votre foyer. Il est déterminé en prenant en compte l'ensemble de vos...
-
 Le montant restant dû d'un crédit : qu'est-ce que c'est ? Comment le calculer ?
Souscrire un crédit auprès d’un établissement financier implique l’engagement de l’emprunteur à rembourser ce prêt, quelle que soit sa forme. Mais souscrire un crédit, c’est disposer d’une certaine...


