
 Le meilleur taux
pour votre financement
 Conseils et outils
pour vos finances
 Devis gratuit, rapide
et sans engagement
Qu'est-ce qu'un apport personnel ? Est-il indispensable pour un crédit ?
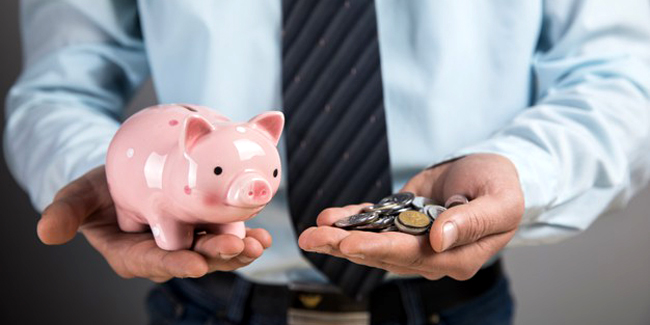
Lorsqu’un particulier souhaite souscrire un crédit immobilier pour devenir propriétaire, la banque lui demande généralement s’il dispose d’un apport personnel. Il s’agit d’une somme en possession de l’emprunteur et qu’il choisit d’injecter dans son prêt de manière à couvrir certains frais annexes et à réduire le montant total de son emprunt. Au vu du contexte économique incertain, l’apport personnel est de plus en plus demandé par les banques pour la sécurité qu’il leur procure. Mais est-il véritablement indispensable pour obtenir un crédit ? Quelle est son utilité ? À quel montant doit-il s’élever ? Nos réponses dans ce dossier.
Qu’est-ce qu’un apport personnel ?
Dans le cadre d’un crédit immobilier, un apport personnel est une somme dont l’emprunteur dispose et qu’il souhaite injecter dans son projet de manière à l’additionner au montant du prêt immobilier. Cette somme, qui constitue l’apport personnel, peut provenir des économies de l’emprunteur placées sur un Plan d’épargne logement (PEL) ou un Livret A, d’un héritage, d’une donation, d’un gain, de la vente d’un bien ou de toute autre provenance, comme les épargnes salariales en entreprise, par exemple.
Le contexte économique incertain est pour beaucoup dans le rôle crucial d’un apport personnel. En effet, depuis quelques années, les taux des crédits immobiliers sont bas et se maintiennent ainsi grâce aux mesures de la Banque centrale européenne (BCE). En revanche, si c’est le bon moment pour emprunter, les conditions d’obtention d’un prêt se durcissent considérablement. En conséquence, disposer d’un apport personnel devient une véritable nécessité afin de rassurer les banques et de limiter les risques.
Quelle est l’utilité de l’apport personnel
D’ordre général, l’apport personnel est utilisé pour le paiement des frais de notaires, des frais bancaires et des frais de garanties, dans la mesure où ceux-ci n’entrent pas dans le crédit immobilier. En conséquence, les banques attendent généralement que le montant de l’apport personnel corresponde à 10 à 20 % – voire 30 % ! – du montant du prêt immobilier. Pourquoi ? Tout simplement parce que si l’emprunteur n’était plus en mesure de rembourser son emprunt, la banque pourrait dire adieu à ses espoirs de récupérer la somme allouée à ces différents frais.
Outre cet usage, le fait de disposer d’un apport personnel permet à la banque de se rassurer. En effet, cette somme à disposition de l’emprunteur permet de financer tout ou partie des frais annexes, ce qui ne risque pas de l’impacter par la suite et de conduire à un risque de défaut de remboursement de son emprunt. En outre, son existence prouve que l’emprunteur est également capable d’épargner, et donc de bien gérer ses finances.
Disposer d’un apport est un avantage pour l’emprunteur. Plus son montant est élevé, plus il lui sera facile de négocier à la baisse les taux d’emprunt dans la mesure où le risque pour la banque se réduit. Néanmoins, dans certains établissements, il est difficile de négocier en deçà d’un apport équivalent à 30 % du prix d’achat. Par ailleurs, bien entendu, plus le montant de l’apport personnel est élevé, moins l’emprunteur a besoin d’emprunter.
Est-il indispensable d’avoir un apport personnel pour obtenir un crédit ?
Par principe, l’apport personnel n’est pas un élément indispensable dans le cadre de l’obtention d’un crédit. Néanmoins, il est quasiment devenu incontournable. Dans ce contexte économique fluctuant et incertain, les banques ont tendance à favoriser les dossiers les plus solides et à exiger un apport afin de limiter les risques.
Malheureusement, ce sont les primo-accédants qui font les frais de ces mesures. En effet, il s’agit bien souvent de jeunes qui ne disposent pas encore d’un apport ou d’économies suffisantes. En outre, ils ne possèdent pas un premier bien à vendre pour financer une bonne partie de leur nouvel emprunt immobilier.
Mais alors, peut-on envisager d’emprunter sans apport personnel ?
Malgré tout, ne baissez pas les bras, car oui, il est possible d’emprunter sans apport personnel, même si cela est plus difficile. En effet, si vous pouvez prouver votre capacité à financer les frais de notaire et autres frais annexes non inclus dans le prêt, vous avez vos chances. Bien entendu, pour cela, il est préférable d’éviter que les mensualités à rembourser pour le crédit immobilier correspondent au taux d’endettement maximal du ménage, c’est-à-dire à 33 %.
Si vous ne disposez d’aucune épargne, appuyez-vous sur le prêt à taux zéro ou des solutions 1 % Logement pour vous constituer une forme d’apport.
Quoi qu’il en soit, il faudra vous doter d’un solide dossier pour prouver votre capacité à vous acquitter des mensualités dues. N’hésitez pas à vous faire accompagner d’un courtier en prêt immobilier, un professionnel qualifié pour la constitution de votre dossier. Cet expert sait mettre en valeur vos points forts et s’adresser aux banques susceptibles de vous accorder votre demande.
Comment obtenir un prêt immobilier sans apport personnel ?
Nous l’avons dit, vous pouvez faire une demande de prêt immobilier si vous ne disposez pas d’un apport personnel, mais à la condition de vous constituer un dossier solide. En mettant en avant certains arguments, vous avez vos chances d’obtenir satisfaction.
Voici nos conseils pour vous aider à obtenir gain de cause :
- Justifiez votre impossibilité de fournir un apport personnel : soyez honnête avec la banque, car celle-ci vous demandera certainement la raison pour laquelle vous ne pouvez fournir un apport personnel. N’hésitez pas à expliquer que vous vous lancez dans la vie active, que vous avez rencontré des difficultés personnelles qui ont impacté vos finances, etc. Tout ceci peut être dit, notamment si vous expliquez que vous gérez convenablement votre budget et que vous aurez la capacité de rembourser votre emprunt, voire d’économiser. Vous avez également tout à fait le droit de dire que vous souhaitez conserver vos économies pour équiper votre logement ou pour d’autres projets, sans les injecter dans votre crédit.
- Prouvez que vous percevez des revenus réguliers : si vous disposez d’un emploi pérenne, n’hésitez pas à mettre cet argument en avant. En effet, votre banque sait que vous aurez la capacité de rembourser votre crédit puisque vous disposez d’une rentrée d’argent régulière et assurée.
- Annoncez une rentrée d’argent future : si vous attendez une augmentation, si vous allez percevoir un héritage ou une donation d’ici quelques années, si vous vous apprêtez à finir le remboursement d’un autre crédit, n’hésitez pas à l’indiquer à la banque. Ceci pourra la rassurer puisque vous disposerez prochainement de revenus plus confortables.
Autres dossiers
-
 Frais kilométriques : comment les calculer et les déclarer sur ses impôts ?
Chaque année, lorsque le moment de déclarer ses impôts est venu, bon nombre de contribuables souhaitent bénéficier d’un remboursement des frais kilométriques liés à leur activité...
-
 Offre Préalable de Crédit (OPC) : qu'est-ce que c'est ? Est-elle obligatoire ?
Dans le cadre d’un crédit immobilier ou d’un crédit à la consommation, la banque ou l’organisme prêteur doit remettre à l’emprunteur une offre préalable de crédit (OPC). Ce document...
-
 Chèque non encaissé depuis un an : est-il valable ? Peut-il être encaissé ?
Le chèque fait partie des moyens de paiement pour effectuer des achats mis à disposition au même titre que les espèces, la carte bancaire, les virements, et les prélèvements bancaires. Ce mode...
-
 Saisie sur compte bancaire : fonctionnement et solutions
Une saisie sur votre compte bancaire peut intervenir si vous n'avez pas réglé à temps une dette. Mais cette saisie implique une procédure spécifique de la part de votre créancier, c'est-à-dire...
-
 Quelles démarches auprès de son assureur en cas de déménagement ?
À l’occasion d’un déménagement à venir, il est indispensable de contacter son assureur. D’abord pour régulariser son contrat d’assurance habitation afin de garantir son futur logement...
-
 Livret A : fonctionnement, plafond, intérêt
Le livret A est un compte d’épargne qui demeure très populaire en France. Gratuit, non soumis à l’impôt sur le revenu, accessible en permanence, il présente bien des avantages, raison pour...
-
 Co-emprunteur : définition, quels droits et devoirs ?
Dans le cadre d’un crédit, l’emprunteur peut être secondé d’un co-emprunteur. Si cet emprunt à deux est fréquent dans le cadre d’un couple ou de parents pour leurs enfants, cette...
-
 Fiché au FICP : quelles incidences ? Comment en sortir ?
Le FICP, pour Fichier national des incidents de remboursement des crédits aux particuliers, est un dispositif géré par la Banque de France pour répertorier les particuliers en situation de...
-
 Comment optimiser son PEL : 6 trucs et astuces !
Un Plan d'Epargne Logement (PEL) est un produit d'épargne réglementé par l'État qui permet d'économiser et de se constituer une réserve d'argent en particulier en vue de l'achat d'un bien...
-
 Placements financiers douteux : comment les déjouer ?
Comme dans bien d'autres domaines, les arnaques sont légion en matière de placements financiers. Les escrocs profitent en effet d'un secteur où les investisseurs cherchent à placer leur argent...
-
 Crowdfunding ou financement participatif : définition, quelles règles respecter ?
Le crowdfunding, ou financement participatif, désigne pour des porteurs de projet un mode de financement alternatif au système bancaire classique. Utilisé pour apporter des fonds à des projets...
-
 Qu'est-ce qu'une néobanque ? Avantages et inconvénients
Les néobanques sont apparues à partir des années 2000 et ont fait leur place dans le paysage des réseaux bancaires traditionnels. Une néobanque a pour objectif de proposer des services...


